Domain onlineaccounts.de kaufen?
Wir ziehen mit dem Projekt
onlineaccounts.de um.
Sind Sie am Kauf der Domain
onlineaccounts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain onlineaccounts.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Fahrradschloss, Fahrradschloss mit PasswortDieses Fahrradschloss besteht aus einer hochfesten Stahlkette für zusätzlichen Schnittschutz und bietet ein hohes Maß an Sicherheit für Ihr Fahrrad vor Diebstahl. Hoher Schutz: Dieses Fahrradschloss besteht aus einer gehärteten Stahlkette für zusätzlichen Schnittschutz und bietet ein hohes Maß an Sicherheit für Ihr Fahrrad vor Diebstahl. Wetterfestes Design: Das Schloss ist mit einer strapazierfähigen und wetterfesten Stoffhülle überzogen, um Ihren Fahrradrahmen vor Kratzern und das Schloss selbst vor Rost und Korrosion zu schützen. Einfache Handhabung: Dieses Fahrradschloss verfügt über einen 4-stelligen rücksetzbaren Kombinationsmechanismus für schlüssellosen Komfort, mit dem Sie Ihren eigenen Code einstellen und Ihr Fahrrad in Sekundenschnelle einfach ver- und entriegeln können. Spezifikationen: Farbe: Schwarz Größe: Nicht runde Länge: 100 cm Breite: 0,6 cm Höhe: 3,5 cm Material: Stahl + Aluminiumlegierung + Polyester Lieferumfang: Schloss x128,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Warum ist die Zwei-Faktor-Authentifizierung ein effektiverer Schutz vor unbefugtem Zugriff als die herkömmliche Anmeldung mit Benutzername und Passwort?
Die Zwei-Faktor-Authentifizierung erfordert neben dem Benutzernamen und Passwort eine zusätzliche Bestätigung, z.B. durch einen SMS-Code oder Fingerabdruck. Dadurch wird es schwieriger für Angreifer, Zugriff auf das Konto zu erlangen. Selbst wenn das Passwort kompromittiert wird, ist der Zugriff ohne den zweiten Faktor immer noch blockiert. **
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
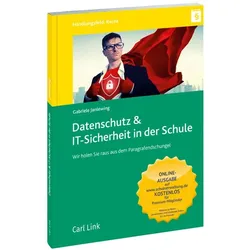
Datenschutz & IT-Sicherheit in der Schule, Fachbücher von Gabriele JanlewingDas Fachbuch "Datenschutz & IT-Sicherheit in der Schule" von Prof. Dr. Gabriele Janlewing bietet eine umfassende Analyse der Herausforderungen, die Schulleitungen im digitalen Zeitalter begegnen. Es behandelt die rechtlichen Rahmenbedingungen des Datenschutzes und die Notwendigkeit, IT-Sicherheit in Schulen zu gewährleisten. Anhand von praxisnahen Beispielen und kurzen Einstiegsfällen werden die Leser*innen über die Risiken und rechtlichen Anforderungen aufgeklärt, die mit der Nutzung von E-Mail, sozialen Medien und Cloud-Computing verbunden sind. Die Autorin, eine erfahrene Professorin für Recht in der Sozialen Arbeit und ehemalige Datenschutzbeauftragte, vermittelt wertvolle Einblicke, wie Schulen datenschutzkonform und rechtssicher agieren können. Dieses Buch ist ein unverzichtbarer Leitfaden für alle, die in der Schulleitung tätig sind und die digitale Transformation ihrer Institution verantwortungsvoll gestalten möchten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
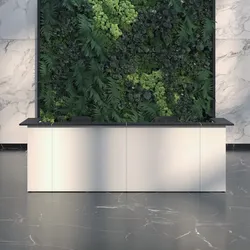
Empfangstheke Büromöbel BG-Linea Anmeldung ThekeAnmeldung Theke BG-Linea, Empfangstheke Büromöbel Moderne Empfangstheke mit dekorativen Einsätzen aus Plexiglas. Diese Theke ist in verschiedenen Farben erhältlich und bietet Ihnen die Möglichkeit, den Empfangsbereich individuell zu gestalten. Die Theke verfügt über einen integrierten Schreibtisch mit zwei Arbeitsplätzen. Standardausstattung: + Tischplatte und Oberplatte aus Melamin. + Front mit Dekoreinsätzen aus Plexiglas. + Zwei Kabeldurchführungen. + 10 Jahre Garantie des Herstellers. Maße in cm: Höhe: ca. 112,5 Breite: ca. 347,0 Tiefe: ca. 93,5 Lieferung: Empfangstheke Büromöbel BG-Linea Anmeldung Theke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Aufbauanleitung: Empfangstheke Büromöbel BG-Linea Hochwertiges Produkt, hergestellt in der EU.1663,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
INF Fahrradschloss, Fahrradschloss mit PasswortDieses Fahrradschloss besteht aus einer hochfesten Stahlkette für zusätzlichen Schnittschutz und bietet ein hohes Maß an Sicherheit für Ihr Fahrrad vor Diebstahl. Hoher Schutz: Dieses Fahrradschloss besteht aus einer gehärteten Stahlkette für zusätzlichen Schnittschutz und bietet ein hohes Maß an Sicherheit für Ihr Fahrrad vor Diebstahl. Wetterfestes Design: Das Schloss ist mit einer strapazierfähigen und wetterfesten Stoffhülle überzogen, um Ihren Fahrradrahmen vor Kratzern und das Schloss selbst vor Rost und Korrosion zu schützen. Einfache Handhabung: Dieses Fahrradschloss verfügt über einen 4-stelligen rücksetzbaren Kombinationsmechanismus für schlüssellosen Komfort, mit dem Sie Ihren eigenen Code einstellen und Ihr Fahrrad in Sekundenschnelle einfach ver- und entriegeln können. Spezifikationen: Farbe: Schwarz Größe: Nicht runde Länge: 100 cm Breite: 0,6 cm Höhe: 3,5 cm Material: Stahl + Aluminiumlegierung + Polyester Lieferumfang: Schloss x128,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Authentifizierung der Vergangenheit, Fachbücher von Susanne Luther"Die Authentifizierung der Vergangenheit" von Susanne Luther bietet eine tiefgehende Analyse der literarischen Geschichtsdarstellung im Johannesevangelium. Das Buch untersucht, wie die Erzählungen über Jesus sowohl als authentische historische Ereignisse präsentiert werden als auch die Herausforderungen dieser Authentizität thematisiert. Luther zeigt auf, wie Leserinnen und Leser durch verschiedene literarische Strategien dazu angeregt werden, die Inkarnation Jesu als ein bedeutendes irdisch-historisches Ereignis zu verstehen. Gleichzeitig wird die christologische Dimension der Erzählung hervorgehoben, die über eine blosse biografische Darstellung hinausgeht. Dieses Fachbuch ist eine wertvolle Ressource für alle, die sich mit theologischen und historischen Fragestellungen im Kontext des Christentums auseinandersetzen möchten.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Warum ist die Zwei-Faktor-Authentifizierung ein effektiverer Schutz vor unbefugtem Zugriff als die herkömmliche Anmeldung mit Benutzername und Passwort?
Die Zwei-Faktor-Authentifizierung erfordert neben dem Benutzernamen und Passwort eine zusätzliche Bestätigung, z.B. durch einen SMS-Code oder Fingerabdruck. Dadurch wird es schwieriger für Angreifer, Zugriff auf das Konto zu erlangen. Selbst wenn das Passwort kompromittiert wird, ist der Zugriff ohne den zweiten Faktor immer noch blockiert. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.